
2026년 9월 15일 KST 확인 기준
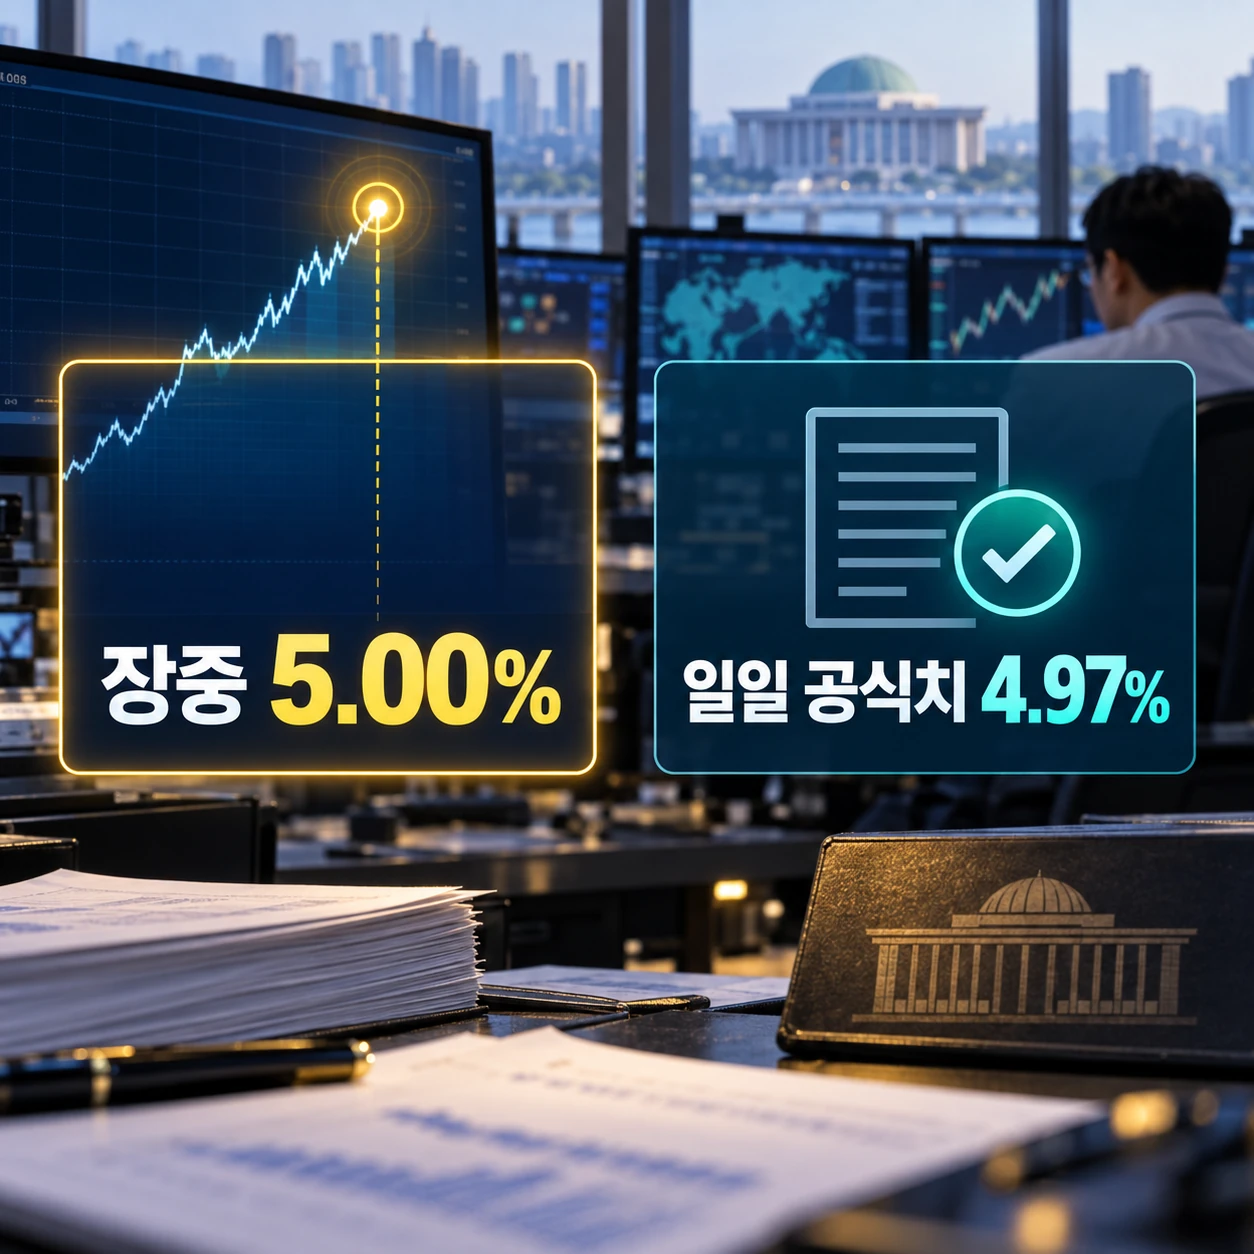
미국 10년물 국채금리는 미국 현지 2026년 9월 14일 장중 5%를 잠시 넘었습니다. 다만 같은 날 미국 재무부가 공개한 일일 파수익률은 4.97%입니다. 20년물과 30년물은 각각 5.37%, 5.34%로 이미 5%대였습니다.
따라서 ‘미 국채금리 5% 돌파’는 10년물의 장중 시장 수치와 만기별 공식 일일 수치를 나눠 읽어야 합니다. 5%는 연준 기준금리도 아니고, 모든 미국채·채권 ETF가 연 5%를 확정 지급한다는 뜻도 아닙니다.
5%라는 숫자에서 먼저 구분할 세 가지
- 장기 미국채 ETF가 이미 하락했는데 지금 손절해야 하는지 고민되나요?
- 국채금리 5%가 예금처럼 매년 5%를 받는다는 뜻인지 궁금한가요?
- 미국주식과 원달러 환율이 앞으로 어느 방향으로 움직일지 불안한가요?
이 세 질문에 공통으로 필요한 답은 방향 예측보다 내 자산이 금리 변화에 얼마나 민감한지 확인하는 것입니다. 장기채 ETF는 금리 변화에 민감하고, 한국 투자자는 달러자산 가격뿐 아니라 원달러 환율까지 함께 영향을 받습니다.
10년물만 보면 놓치는 현재 금리 구조
미국 재무부의 일일 파수익률은 동일한 기준으로 만기별 금리를 비교하는 데 적합합니다. 9월 14일 수치를 보면 단기물보다 장기물 금리가 높고, 20년·30년 구간은 이미 5%를 웃돌았습니다.
| 만기 | 2026-09-14 재무부 일일 파수익률 | 읽는 방법 |
|---|---|---|
| 2년 | 4.37% | 연준 정책 경로 기대에 상대적으로 민감한 구간 |
| 5년 | 4.80% | 중기 물가·정책 기대가 함께 반영되는 구간 |
| 10년 | 4.97% | 주택·기업 자금조달과 자산가치 평가의 주요 기준 |
| 20년 | 5.37% | 장기 금리·기간 프리미엄에 더 민감한 구간 |
| 30년 | 5.34% | 장기 물가·재정·국채 수요 불확실성 반영 |
미 국채금리는 왜 5%까지 올랐나
장기금리는 하나의 숫자로 설명되지 않습니다. 뉴욕 연은의 설명처럼 장기 국채금리는 크게 앞으로의 단기금리 경로에 대한 기대와 기간 프리미엄으로 나눠 볼 수 있습니다. 기간 프리미엄은 장기간 금리 변동 위험을 감수하는 대가이며 직접 관측할 수 없어 모형으로 추정합니다.
1. 물가와 에너지 가격 부담
미 노동통계국에 따르면 2026년 8월 CPI는 전월 대비 0.4%, 전년 대비 3.4% 올랐습니다. 에너지는 한 달간 2.1%, 휘발유는 3.9% 상승했습니다. 식품·에너지를 제외한 근원 CPI도 전월 대비 0.3% 올랐습니다. 물가가 쉽게 내려가지 않을 수 있다는 우려는 장기간 높은 금리를 요구하는 배경이 될 수 있습니다.
2. FOMC를 앞둔 정책 경로 재평가
연준은 9월 15~16일 FOMC를 진행합니다. 시장은 현재 정책금리만 보는 것이 아니라 앞으로 몇 년간의 금리 경로를 계속 다시 가격에 반영합니다. 회의 전 예상과 실제 결정이 다르면 2년물과 10년물이 서로 다른 폭으로 움직일 수 있습니다.
3. 국채 공급과 기간 프리미엄
미 재무부는 2026년 7~9월 민간 보유 순시장성 차입을 7,390억 달러로 예상했습니다. 이는 5월 발표치보다 680억 달러 늘어난 추정입니다. 공급 증가가 금리 상승폭을 단독으로 설명하지는 않지만, 투자자가 장기채를 보유하기 위해 요구하는 보상과 수급을 함께 볼 필요가 있습니다.
주식·채권 ETF·환율에 미치는 영향
| 자산·상황 | 금리 상승 때 먼저 나타날 수 있는 변화 | 함께 확인할 변수 |
|---|---|---|
| 장기 미국채 ETF | 보유 채권 가격 하락으로 순자산가치 압력 | 수정듀레이션, 평균만기, 분배수익률, 환헤지 |
| 개별 미국채 신규 매수 | 더 높은 만기수익률과 더 낮은 가격 기회 | 쿠폰, 매수가격, 만기, 중도매도 계획 |
| 미국 성장주 | 할인율 상승으로 먼 미래 이익의 현재가치 부담 | 실적 성장, 현금흐름, 부채, 이미 반영된 밸류에이션 |
| 은행·보험 등 금융주 | 이자마진 기대와 조달비용·평가손실이 동시에 변동 | 예대금리차, 보유채권 만기, 신용비용 |
| 원화 기준 미국자산 | 달러자산 가격과 원달러 환율 효과가 합쳐짐 | 환노출 여부, 환전 비용, 투자기간 |
| 한국 주식시장 | 글로벌 할인율과 외국인 자금 흐름의 변동성 확대 가능 | 기업 실적, 원달러 환율, 국내 금리와 수급 |
국채금리 5%는 주식의 자동 매도 신호가 아닙니다. 높은 할인율은 성장주의 가치평가에 부담을 줄 수 있지만, 이익 증가가 더 강하거나 이미 금리 상승이 가격에 반영됐다면 주가는 다른 방향으로 움직일 수 있습니다. 원달러 환율도 미국 금리 하나만 따라 움직이지 않습니다.
듀레이션으로 채권 ETF 가격 민감도 계산하기
FINRA는 듀레이션을 금리 변화에 대한 채권 가격의 민감도를 나타내는 지표로 설명합니다. 수정듀레이션을 알면 작은 금리 변화에 대한 1차 근사를 만들 수 있습니다.
| 가정한 수정듀레이션 | 금리 +0.25%p | 금리 -0.25%p | 해석 |
|---|---|---|---|
| 3 | 약 -0.75% | 약 +0.75% | 단기 중심 상품의 단순 근사 |
| 8 | 약 -2.00% | 약 +2.00% | 중장기 상품의 단순 근사 |
| 15 | 약 -3.75% | 약 +3.75% | 초장기 상품의 높은 민감도 예시 |
이 계산은 금리 변화가 작을 때 쓰는 근사입니다. 실제 ETF 가격은 볼록성, 편입 채권 교체, 수수료, 시장 유동성, 신용스프레드와 분배금에 따라 달라집니다. 레버리지·인버스 ETF에는 단순 듀레이션만 적용하면 오차가 더 커질 수 있습니다.
한국 투자자는 원달러 환율까지 계산해야 합니다
환헤지를 하지 않은 미국채·미국채 ETF는 달러 기준 자산수익률과 환율 변동이 함께 원화 수익률을 만듭니다.
달러자산이 2% 하락하고 원달러 환율이 3% 상승했다고 가정하면 원화 환산 수익률은 `0.98 × 1.03 – 1 = 약 +0.94%`입니다. 같은 자산수익률에서 환율이 3% 하락하면 `0.98 × 0.97 – 1 = 약 -4.94%`입니다.
이는 세금·매매수수료·환전 스프레드·분배금을 제외한 단순 예시입니다. ‘미국 금리가 오르면 달러가 반드시 오른다’고 가정하면 자산 방향은 맞혀도 원화 수익률을 잘못 계산할 수 있습니다.
지금 확인할 순서
- 기사의 금리 기준을 확인합니다10년물인지 20년·30년물인지, 장중 고점인지 종가·일일 파수익률인지 구분합니다.
- 보유 상품의 듀레이션을 찾습니다ETF 운용사 페이지와 투자설명서에서 수정듀레이션·평균만기·편입 채권을 확인합니다.
- 개별채권과 ETF를 구분합니다개별채권은 만기가 있지만 채권 ETF는 편입 채권을 계속 교체합니다. 같은 ‘미국채’라도 만기상환 계획이 다릅니다.
- 환노출을 계산합니다환헤지형인지 환노출형인지 보고 원달러 환율 변동이 원화 수익에 미칠 범위를 적습니다.
- 다음 공식 일정을 확인합니다9월 FOMC 결과, 다음 CPI, 재무부 입찰·차입 계획을 공식 사이트에서 확인합니다.
- 한 번에 방향을 베팅하지 않습니다매수 이유가 이자수익인지 금리 하락에 따른 가격상승인지 구분하고, 투자기간과 감당 가능한 변동폭에 맞춰 나눠 판단합니다.
자주 생기는 오해와 예외
- 5% = 매년 확정 5%: 시장수익률과 쿠폰, ETF 분배율, 실제 투자수익률은 서로 다릅니다.
- 금리 상승 = 채권은 무조건 나쁨: 기존 장기채 가격에는 부담이지만 신규 매수자는 더 높은 수익률로 접근할 기회가 생길 수 있습니다.
- 만기까지 보유 = ETF도 원금 회복: 개별 국채와 달리 일반 채권 ETF에는 하나의 고정 만기가 없습니다.
- FOMC 인상 = 10년물도 같은 폭 상승: 이미 반영된 기대와 성명, 전망에 따라 장기금리가 오히려 내려갈 수도 있습니다.
- 미국 금리 상승 = 원달러 환율 상승: 성장·위험회피·한국 금리·수급도 함께 작용합니다.
- 듀레이션 계산 = 실제 수익률: 이는 작은 금리 변화에 대한 가격 근사이며 분배금·비용·환율을 포함하지 않습니다.
보유 상황별 판단 예시
장기 미국채 ETF를 이미 보유한 경우
평균 매입가보다 먼저 수정듀레이션과 투자 목적을 확인합니다. 금리 하락에 따른 가격 반등을 기대해 샀다면 FOMC 한 번보다 물가와 기간 프리미엄이 어떻게 변하는지가 중요합니다. 생활자금 사용 시점이 가까운데 듀레이션이 길다면 변동성 감당 범위를 다시 계산해야 합니다.
처음 미국채를 사려는 경우
5%라는 헤드라인보다 개별채권의 만기수익률, 쿠폰, 매수가격과 만기를 봅니다. 만기 전에 팔 가능성이 있으면 금리 상승에 따른 중도매도 가격 하락을 감수해야 합니다. ETF를 고른다면 만기·듀레이션·환헤지·총보수를 따로 확인하세요.
미국 성장주를 보유한 경우
국채금리 상승은 할인율 부담이지만 실적을 지우는 단일 변수는 아닙니다. 매출 성장, 잉여현금흐름, 차입 비용과 밸류에이션을 함께 보세요. 금리가 5%를 건드렸다는 이유만으로 모든 성장주를 같은 방향으로 판단할 근거는 부족합니다.
자주 묻는 질문
미국 10년물 국채금리가 공식적으로 5%에 마감했나요?
미국 현지 2026년 9월 14일 장중에는 5%를 잠시 넘었지만, 같은 날 미국 재무부의 일일 10년 파수익률은 4.97%였습니다. 기사 시각과 수치 기준을 함께 확인해야 합니다.
국채금리 5%는 연준 기준금리가 5%라는 뜻인가요?
아닙니다. 연준의 정책금리는 초단기 금리의 목표 범위이고, 10년물 국채금리는 시장에서 미래 정책금리·물가·성장·기간 프리미엄과 수급을 반영해 형성됩니다.
미국채 ETF를 사면 연 5%를 받을 수 있나요?
확정할 수 없습니다. 표시 수익률, 분배수익률과 투자자의 실제 총수익률은 다릅니다. ETF 가격 변동, 분배금, 비용, 세금과 원달러 환율을 함께 계산해야 합니다.
금리가 더 오르면 장기채 ETF는 얼마나 하락하나요?
작은 금리 변화라면 `-수정듀레이션 × 금리 변화폭`으로 근사할 수 있습니다. 예를 들어 듀레이션 15에서 금리가 0.25%포인트 오르면 약 3.75% 하락하는 계산이지만 실제 가격은 볼록성·분배금·시장 상황 때문에 달라집니다.
미 국채금리 5% 돌파 뒤 주식을 팔아야 하나요?
5% 하나만으로 매도 결정을 확정할 수 없습니다. 보유 기업의 실적·현금흐름·부채와 현재 밸류에이션, 투자기간을 함께 확인해야 합니다. 금리 상승이 이미 가격에 반영됐는지도 중요합니다.
결론: 5%보다 기준·듀레이션·환율을 확인하세요
미국 10년물 국채금리는 9월 14일 장중 5%를 잠시 넘었고, 재무부 일일 수치는 4.97%였습니다. 20년물과 30년물은 5%대였습니다. 이 차이를 구분해야 헤드라인과 실제 보유 자산의 위험을 연결할 수 있습니다.
장기채 ETF 보유자는 수정듀레이션과 환노출을, 신규 국채 매수자는 만기수익률·쿠폰·가격·중도매도 계획을 먼저 보세요. 주식 투자자는 5% 자체보다 기업 이익과 부채, 이미 반영된 밸류에이션을 함께 확인해야 합니다. 다음 FOMC와 물가·국채 공급 자료가 나온 뒤 같은 순서로 다시 점검하면 됩니다.
함께 보면 좋은 글
공식 출처와 확인일
아래 자료는 2026년 9월 15일 KST에 확인했습니다. 장중 5% 도달 사실은 AP의 9월 14일 시장 보도를 보조 근거로 사용했습니다.
- 미국 재무부 Daily Treasury Par Yield Curve Rates — 2026년 9월 만기별 일일 파수익률
- AP 2026-09-14 미국 시장 보도 — 10년물 장중 5% 도달
- 미국 노동통계국 2026년 8월 CPI — 헤드라인·근원·에너지 물가
- 미 연준 Monetary Policy — 2026년 9월 FOMC 일정과 공식 문서
- 미 재무부 Marketable Borrowing Estimates — 2026년 3분기 민간 보유 순시장성 차입 예상
- 뉴욕 연은 Treasury Term Premia — 기대 단기금리와 기간 프리미엄 개념
- FINRA Bonds — 금리·채권가격·듀레이션 위험
- TreasuryDirect Understanding Pricing and Interest Rates — 쿠폰·가격·만기수익률 구분
- Investor.gov Bond Funds and Income Funds — 채권 펀드의 금리위험
이 글은 시장 수치와 위험 구조를 설명하는 일반 정보이며 특정 채권·ETF·주식의 매수 또는 매도를 권유하지 않습니다. 금리와 환율은 계속 변하므로 실제 거래 전 공식 수치와 상품 설명서를 다시 확인해야 합니다.
EDITORIAL STANDARD
자료 출처와 편집 기준
본문에서 확인한 자료
- 미 재무부 만기별 국채금리 확인home.treasury.gov
- 미 노동통계국 8월 CPI 원문 보기bls.gov
- FINRA 채권 가격·듀레이션 안내finra.org
- 미 재무부 분기 차입 예상 확인home.treasury.gov
- 연준 FOMC 일정과 공식 문서 확인federalreserve.gov
- TreasuryDirect 국채 가격·수익률 이해하기treasurydirect.gov
- 뉴욕 연은 기간 프리미엄 자료 확인newyorkfed.org
- AP 2026-09-14 미국 시장 보도apnews.com
공식 기관, 기업 공시와 서비스 운영사의 공개 자료를 우선 확인해 작성합니다. 일정, 금리, 지원 조건과 시장 데이터는 변경될 수 있으므로 실제 의사결정 전 연결된 공식 페이지를 다시 확인해야 합니다.